Het Belastingplan 2027 bevat meerdere wijzigingen in de btw en accijnzen. Zo verdwijnt vanaf 2028 het verlaagde btw-tarief voor sierteelt en ballonvaarten. Ook veranderen de regels voor biobrandstoffen en alcoholaccijnzen. De tijdelijke verlaging van de benzineaccijns wordt juist met een jaar verlengd.
De verschillende maatregelen treden niet allemaal op hetzelfde moment in werking.
Btw op sierteelt naar 21 procent
Het kabinet stelt voor het verlaagde btw-tarief voor sierteeltproducten per 2028 af te schaffen. Daardoor stijgt het btw-tarief voor deze producten van 9 naar 21 procent.
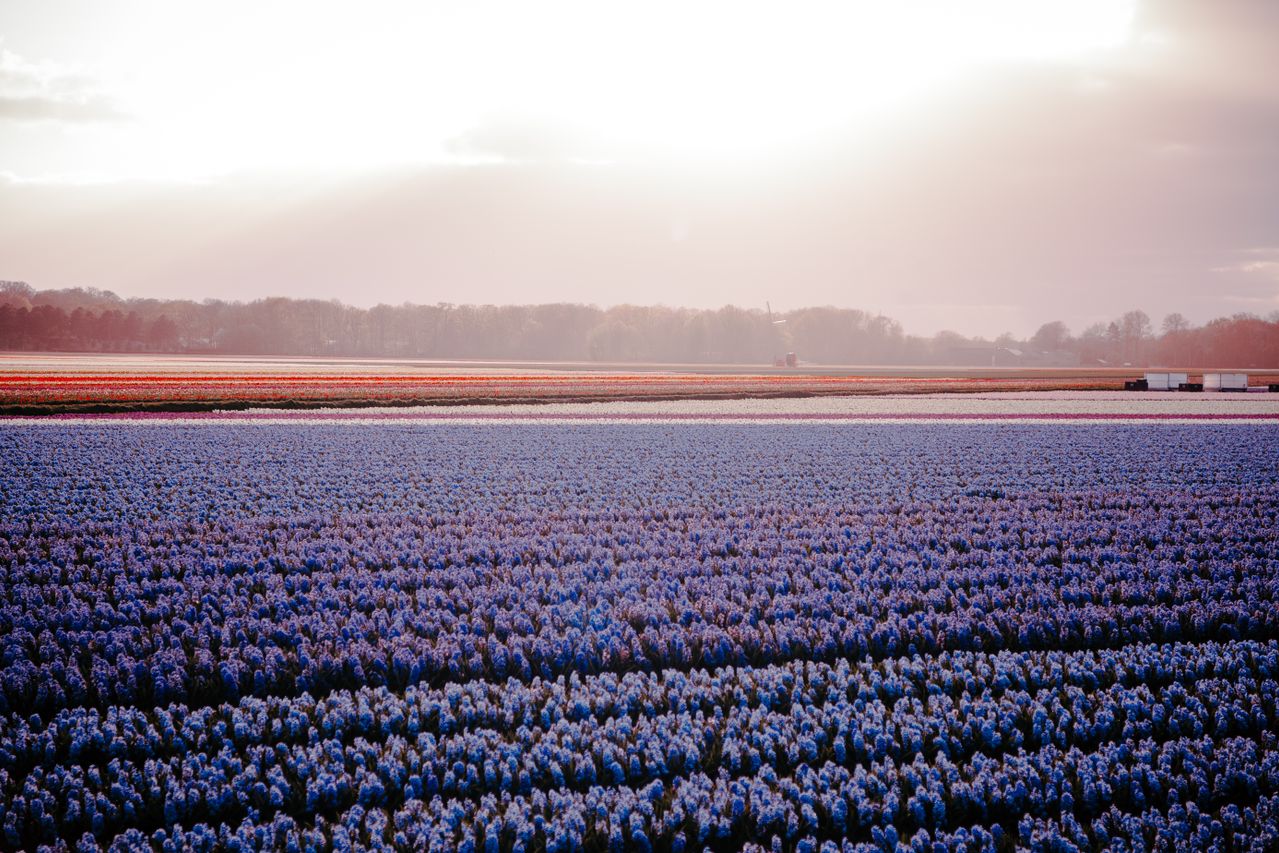
Onder sierteelt vallen verschillende productgroepen. Voorbeelden zijn snijbloemen, kamerplanten, tuinplanten, bloembollen en producten uit de boomkwekerij, waaronder kerstbomen. Vanaf 2028 worden deze producten volgens het voorstel dus tegen het algemene btw-tarief belast.
Ook ballonvaarten naar het algemene tarief
Dezelfde verandering wordt voorgesteld voor ballonvaarten. Ook daarvoor geldt nu het verlaagde btw-tarief van 9 procent. Vanaf 2028 wordt dat volgens het Belastingplan 2027 het standaardtarief van 21 procent.
Met beide aanpassingen wil de overheid het belastingstelsel vereenvoudigen en maatregelen afschaffen die volgens haar niet langer efficiënt zijn.
Teruggaafregeling voor biobrandstoffen stopt
Op het gebied van accijnzen verdwijnt per 1 januari 2027 de bestaande teruggaafregeling voor biobrandstoffen en hernieuwbare brandstoffen.
Er geldt echter wel een overgang. De regeling blijft van toepassing op brandstoffen die uiterlijk op 31 december 2026 tot verbruik zijn uitgeslagen. Daarmee bepaalt het moment waarop de brandstof tot verbruik is uitgeslagen of de bestaande teruggaafregeling nog kan worden toegepast.
Alcoholaccijnzen voortaan jaarlijks geïndexeerd
Ook de manier waarop de accijnzen op alcoholische dranken zich ontwikkelen verandert. De accijnzen op bier, wijn, tussenproducten en gedistilleerde dranken worden voortaan jaarlijks geïndexeerd op basis van de inflatie. Op dit moment gebeurt dat nog niet. Daardoor neemt de reële waarde van de alcoholaccijns zonder tariefaanpassing ieder jaar af.
Met jaarlijkse indexatie wordt de ontwikkeling van de alcoholaccijnzen meer in lijn gebracht met andere accijnzen waarvoor al een vorm van indexatie geldt.
Verlaagd tarief voor kleine brouwerijen verdwijnt
Het verlaagde accijnstarief voor bier van kleine, onafhankelijke brouwerijen wordt eveneens afgeschaft. Daardoor geldt voortaan één accijnstarief voor bier. Het aparte lagere tarief voor bier dat door kleine, onafhankelijke brouwerijen wordt geproduceerd, verdwijnt daarmee.
Verlaging benzineaccijns blijft nog een jaar bestaan
Bij loodvrije benzine kiest het kabinet juist voor een tijdelijke voortzetting van een bestaande tegemoetkoming. De tijdelijke verlaging van de benzineaccijns wordt met één jaar verlengd, tot 1 januari 2028. Het verschuldigde accijnstarief per liter stijgt in 2027 wel licht.
In 2026 bedraagt het tarief na korting € 0,84469 per liter. In 2027 wordt dit € 0,85169. Zonder korting zou het geïndexeerde tarief in 2027 € 1,02812 per liter bedragen. De accijnskorting komt in dat jaar uit op € 0,17643 per liter.
De verlenging betekent dus niet dat het bedrag per liter volledig gelijk blijft. Wel blijft het verschuldigde tarief in 2027 duidelijk onder het reguliere geïndexeerde niveau.
Verschillende momenten vragen om overzicht
De wijzigingen in btw en accijnzen laten zien dat niet alle fiscale maatregelen uit het Belastingplan op 1 januari 2027 ingaan.
Sommige wijzigingen starten direct in 2027, terwijl de hogere btw op sierteelt en ballonvaarten pas voor 2028 is voorzien.
Voor ondernemingen die met deze producten, diensten of brandstoffen werken, is daarom niet alleen de inhoud van de wijziging relevant. Ook het moment waarop deze ingaat speelt een belangrijke rol.
In ons uitgebreide document over de fiscale wijzigingen van 2027 vind je deze en andere maatregelen overzichtelijk per belastingsoort terug. Download het volledige document voor het complete fiscale overzicht.